Ažurirano 30. listopada 2026. Brojke su provjerene prema OECD-ovoj i Eurostatovoj bazi toga dana.
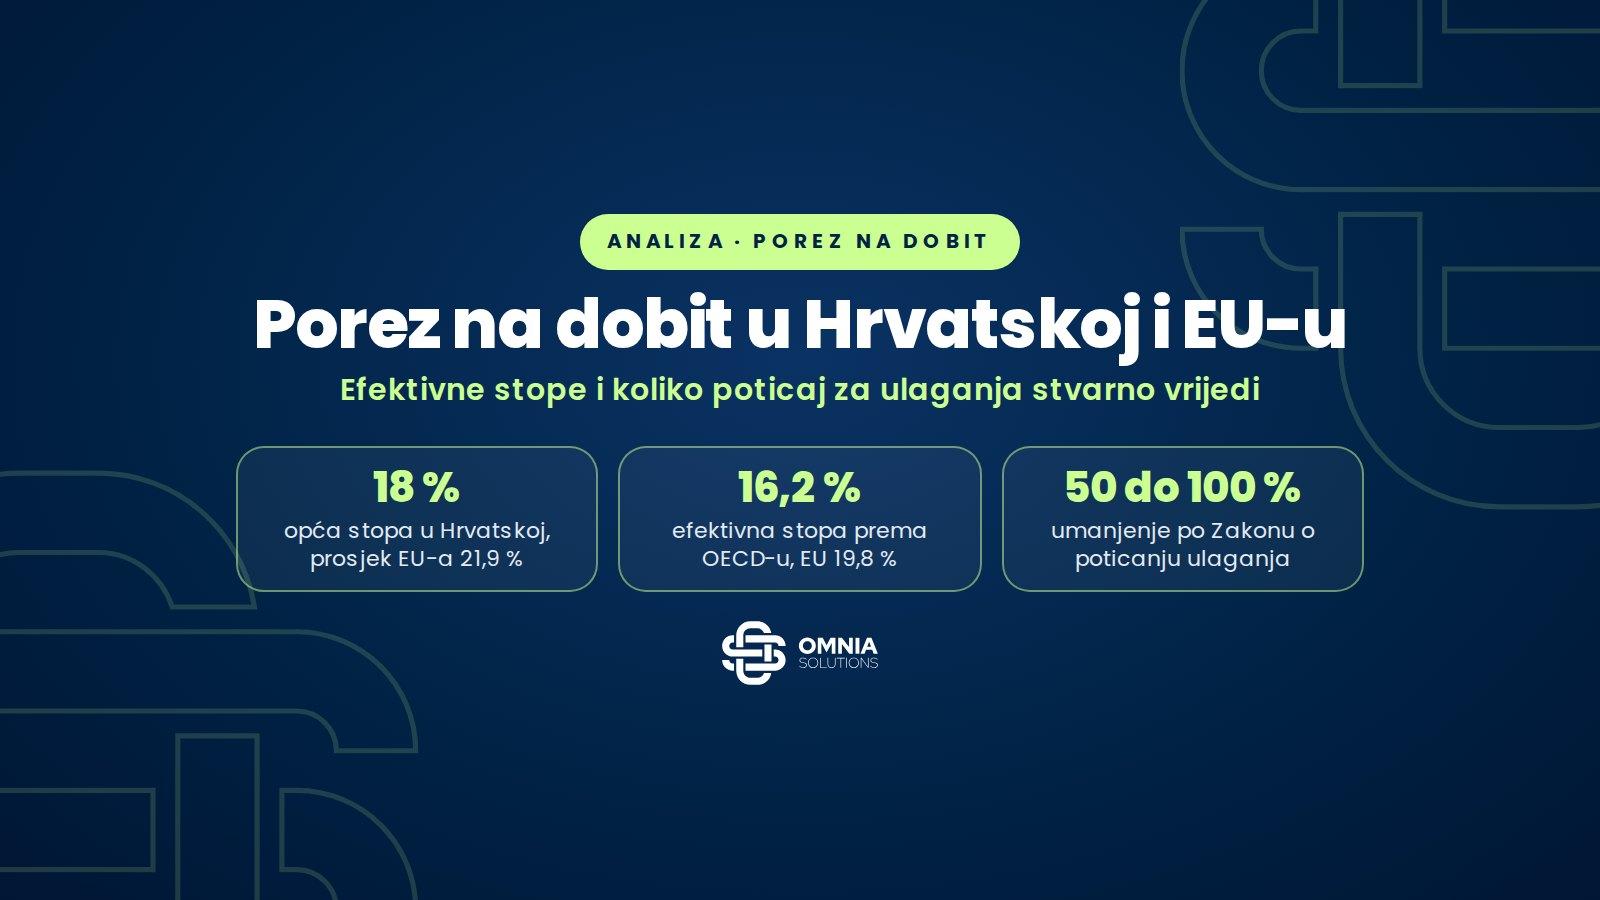
Hrvatska ima opću stopu poreza na dobit od 18 %, a poduzeća s prihodima do milijun eura plaćaju 10 %. Neponderirani prosjek zakonskih stopa u 27 članica EU-a u 2026. iznosi 21,9 %, pa je Hrvatska 21. na ljestvici, a nižu stopu ima samo šest članica. Prema OECD-u efektivna prosječna stopa, koja uzima u obzir amortizaciju i druga pravila osnovice, u Hrvatskoj iznosi 16,2 %, a u prosjeku EU-a 19,8 %. Zakon o poticanju ulaganja omogućuje umanjenje stope za 50, 75 ili 100 % do deset godina. Koliko to vrijedi u eurima ovisi o tri stvari, o dobiti koju ulaganje stvarno ostvaruje, o stopi koju poduzeće plaća i o gornjoj granici potpore za regiju.
Analiza uspoređuje zakonske i efektivne stope poreza na dobit u EU-u prema podacima OECD-a, prihod od poreza na dobit prema Eurostatu i pravila Zakona o poticanju ulaganja. Na kraju su tri izmišljena primjera ulaganja, za mikropoduzeće, srednje i veliko poduzeće, s izračunom koliko umanjenje poreza vrijedi godišnje i ukupno.
Ukratko
- Stopa poreza na dobit u Hrvatskoj iznosi 18 % od 2017. (prije 20 %), a 10 % ako su prihodi u poreznom razdoblju do 1.000.000 eura.
- Neponderirani prosjek zakonskih stopa EU-27 u 2026. iznosi 21,9 %, a medijan 22 %. Najviše stope imaju Francuska (36,1 % s izvanrednim doprinosom najvećih poduzeća), Malta (35 %) i Njemačka (30,1 %), a najniže Mađarska (9 %), Bugarska (10 %) i Irska (12,5 %).
- Efektivna prosječna stopa prema OECD-u u Hrvatskoj je 16,2 %, 1,8 postotnih bodova ispod zakonske. Prosjek EU-27 je 19,8 %.
- Prihod od poreza na dobit u Hrvatskoj 2024. iznosio je 3,1 % BDP-a, jednako kao u EU-u, iako je zakonska stopa niža od prosjeka.
- Po Zakonu o poticanju ulaganja stopa se umanjuje za 50 % (ulaganje od 150.000 eura i pet radnih mjesta), 75 % (od milijun eura i deset radnih mjesta) ili 100 % (više od tri milijuna eura i 15 radnih mjesta), do deset godina. Mikropoduzeća imaju umanjenje od 50 % do pet godina.
- Olakšica vrijedi samo za dobit od djelatnosti ulaganja i prestaje kad zbroj potpora dosegne najveći dopušteni intenzitet, od 35 do 75 % troškova ulaganja.
Izvora: 10, popis na kraju članka · Kako provjeravamo podatke · Prijavite netočnost
Ukratko u brojkama
Porez na dobit u Hrvatskoj i EU-u
Izvori: Porezna uprava; OECD, Corporate Tax Statistics; Eurostat (gov_10a_taxag); Zakon o poticanju ulaganja; karta regionalnih potpora za razdoblje 2022. do 2027. Izračun: Omnia Solutions.
Koliki je porez na dobit u Hrvatskoj u odnosu na EU?
Prema Poreznoj upravi, porez na dobit plaća se po stopi od 10 % ako su u poreznom razdoblju ostvareni prihodi do 1.000.000 eura, a po stopi od 18 % ako su prihodi veći. Opća stopa od 18 % vrijedi od 2017. Od 2001. do 2016. iznosila je 20 %, a 2000. godine 35 %.
U usporedbi s drugim članicama Hrvatska je u donjoj trećini. Prema bazi OECD-a, koja prikazuje kombiniranu zakonsku stopu (porez središnje države i nižih razina vlasti), neponderirani prosjek 27 članica u 2026. iznosi 21,9 %, a medijan 22 %. Nižu stopu od Hrvatske imaju Mađarska (9 %), Bugarska (10 %), Irska (12,5 %), Cipar (15 %), Rumunjska (16 %) i Litva (17 %). Slovenija je stopu 2024. podignula s 19 na 22 %, Austrija ima 23 %, a Njemačka 30,1 %.
Nekoliko se stopa u 2026. promijenilo. Cipar je od 1. siječnja 2026. podignuo stopu s 12,5 na 15 %, Litva sa 16 na 17 %, a Portugal ju je spustio s 30,5 na 29,5 %. Francuska stopa od 36,1 % uključuje izvanredni doprinos koji za 2025. i 2026. plaćaju poduzeća s prihodom od tri milijarde eura i više. Za ostala francuska poduzeća stopa iznosi 25,8 %, pa je prosjek EU-a bez tog doprinosa 21,5 %.
Interaktivni grafikon
Članice EU-a: zakonska i efektivna stopa poreza na dobit
Francuska
Malta
Njemačka
Portugal
Italija
Nizozemska
Belgija
Španjolska
Slovačka
Luksemburg
Austrija
Danska
Estonija
Grčka
Slovenija
Prosjek EU-27
Češka
Švedska
Finska
Latvija
Poljska
Hrvatska
Litva
Rumunjska
Cipar
Irska
Bugarska
Mađarska
Kombinirana zakonska stopa (središnja država i niže razine vlasti). Hrvatska je s 18 % 21. od 27 članica, a niže stope imaju samo Mađarska, Bugarska, Irska, Cipar, Rumunjska i Litva. Francuska stopa uključuje izvanredni doprinos poduzeća s prihodom od tri milijarde eura i više.
Prikaži podatke u tablici
| Država | Zakonska stopa 2026. | Efektivna prosječna stopa 2025. |
|---|---|---|
| Francuska | 36,1 % | 23,6 % |
| Malta | 35,0 % | 28,8 % |
| Njemačka | 30,1 % | 26,8 % |
| Portugal | 29,5 % | 27,5 % |
| Italija | 27,8 % | 25,7 % |
| Nizozemska | 25,8 % | 24,5 % |
| Belgija | 25,0 % | 23,4 % |
| Španjolska | 25,0 % | 23,3 % |
| Slovačka | 24,0 % | 22,1 % |
| Luksemburg | 23,9 % | 22,5 % |
| Austrija | 23,0 % | 22,0 % |
| Danska | 22,0 % | 21,6 % |
| Estonija | 22,0 % | 18,7 % |
| Grčka | 22,0 % | 21,0 % |
| Slovenija | 22,0 % | 20,1 % |
| Prosjek EU-27 | 21,9 % | 19,8 % |
| Češka | 21,0 % | 20,3 % |
| Švedska | 20,6 % | 19,5 % |
| Finska | 20,0 % | 19,8 % |
| Latvija | 20,0 % | 17,0 % |
| Poljska | 19,0 % | 15,0 % |
| Hrvatska | 18,0 % | 16,2 % |
| Litva | 17,0 % | 14,6 % |
| Rumunjska | 16,0 % | 14,4 % |
| Cipar | 15,0 % | 11,4 % |
| Irska | 12,5 % | 12,4 % |
| Bugarska | 10,0 % | 9,1 % |
| Mađarska | 9,0 % | 12,0 % |
Izvor: OECD, Corporate Tax Statistics, zakonske stope (CIT_C, 2026.) i efektivne stope (EATR, kompozit imovine, 3 % kamata i 1 % inflacija, 2025.); Cipar prema EY-u (reforma od 1. siječnja 2026.). Prosjek je neponderiran. Poredak i izračun: Omnia Solutions.
Zašto se efektivna stopa razlikuje od zakonske?
Zakonska stopa primjenjuje se na poreznu osnovicu, a ne na dobit iz poslovnih knjiga ili na novac koji ulaganje stvarno zaradi. Koliki dio dobiti završi u proračunu ovisi o pravilima osnovice, prije svega o amortizaciji, ali i o odbitku kamata, vrednovanju zaliha i olakšicama. OECD zato računa efektivnu prosječnu poreznu stopu (EATR), koja pokazuje koliki dio dobiti od hipotetskoga profitabilnog ulaganja odlazi na porez. Izračun je konzistentan za sve zemlje i pretpostavlja povrat prije poreza od 20 %, realnu kamatnu stopu od 3 %, inflaciju od 1 %, financiranje s 65 % vlastitog kapitala i 35 % duga te jednak udio zgrada, opreme, softvera i zaliha.
Za Hrvatsku efektivna prosječna stopa u 2025. iznosi 16,2 %, 1,8 postotnih bodova ispod zakonske stope. Po vrstama imovine najniža je za zgrade (15,1 %), a najviša za zalihe (17,6 %). Prosjek EU-27 iznosi 19,8 %, a razlika prema zakonskoj stopi u prosjeku 2,1 postotni bod. Najveće efektivne stope imaju Malta (28,8 %), Portugal (27,5 %) i Njemačka (26,8 %), a najniže Bugarska (9,1 %), Cipar (11,4 %) i Mađarska (12,0 %). Mađarska je jedina članica u kojoj je efektivna stopa viša od zakonske.
Hrvatska je po efektivnoj stopi 20. od 27 članica, gotovo na istom mjestu kao po zakonskoj (21.). Razlika prema Sloveniji (20,1 %) i Austriji (22,0 %) manja je nego što zakonske stope sugeriraju, a Poljska, sa zakonskom stopom od 19 %, ima efektivnu stopu od 15,0 %, nižu od hrvatske. Usporedba je zato indikativna za privlačnost lokacije, ali odluku o ulaganju ne treba temeljiti samo na nominalnoj stopi.
Interaktivni grafikon
Zakonska i efektivna stopa u Hrvatskoj i odabranim članicama, 2025.
Njemačka
Italija
Slovačka
Austrija
Slovenija
Češka
Poljska
Hrvatska
Rumunjska
Bugarska
Mađarska
Prosjek EU-27
Njemačka
Italija
Slovačka
Austrija
Slovenija
Češka
Poljska
Hrvatska
Rumunjska
Bugarska
Mađarska
Prosjek EU-27
Efektivna stopa niža je od zakonske gotovo svugdje jer se porez plaća na dobit nakon amortizacije i odbitaka. U Hrvatskoj je razlika 1,8 postotnih bodova, u prosjeku EU-27 2,1.
Izvor: OECD, Corporate Tax Statistics, zakonske stope (CIT_C) i efektivne prosječne stope (EATR, kompozit, fiksni scenarij), 2025. Izračun: Omnia Solutions.
Koliko porez na dobit donosi proračunu?
Prema Eurostatu, porezi na dobit poduzeća u Hrvatskoj donijeli su 2024. prihod od 3,1 % BDP-a, jednako kao u prosjeku EU-27. Godine 2015. razlika je bila znatna, 1,8 % BDP-a u Hrvatskoj prema 2,4 % u EU-u. Prihod je najviše porastao 2022., na 3,2 % BDP-a, kada je i u EU-u dosegnuo 3,2 %. Niža zakonska stopa, dakle, ne znači manji prihod od poreza na dobit. Na prihod jednako utječu profitabilnost poduzeća, struktura gospodarstva i širina porezne osnovice.
Interaktivni grafikon
Prihod od poreza na dobit u postotku BDP-a, Hrvatska i EU-27
Prikaži podatke u tablici
| Godina | Hrvatska | EU-27 |
|---|---|---|
| 2015. | 1,8 % | 2,4 % |
| 2016. | 2,2 % | 2,5 % |
| 2017. | 2,3 % | 2,6 % |
| 2018. | 2,2 % | 2,7 % |
| 2019. | 2,3 % | 2,6 % |
| 2020. | 2,2 % | 2,4 % |
| 2021. | 2,1 % | 2,9 % |
| 2022. | 3,2 % | 3,2 % |
| 2023. | 2,9 % | 3,2 % |
| 2024. | 3,1 % | 3,1 % |
Porezi na dobit poduzeća, uključujući dobitke od imovine, u postotku BDP-a. Prijeđite mišem ili dodirnite grafikon.
Izvor: Eurostat, gov_10a_taxag (D51B_C2).
Kako radi umanjenje poreza po Zakonu o poticanju ulaganja?
Zakon o poticanju ulaganja (NN 63/22, izmjene NN 136/24) daje poreznu potporu u obliku umanjenja stope poreza na dobit. O statusu korisnika potpore odlučuje Ministarstvo gospodarstva na temelju prijave koja se podnosi prije početka ulaganja. Razine potpore su sljedeće.
- Ulaganje od 150.000 do 1.000.000 eura uz najmanje pet novih radnih mjesta donosi umanjenje stope za 50 % do deset godina od godine početka ulaganja.
- Ulaganje od 1.000.000 do 3.000.000 eura uz najmanje deset novih radnih mjesta donosi umanjenje za 75 %.
- Ulaganje veće od 3.000.000 eura uz najmanje 15 novih radnih mjesta donosi umanjenje za 100 %.
- Mikropoduzeće s ulaganjem od najmanje 50.000 eura i tri nova radna mjesta ima umanjenje od 50 % do pet godina.
- Za modernizaciju i povećanje produktivnosti od najmanje 500.000 eura ne traži se zapošljavanje, ali broj zaposlenih ne smije pasti.
Dva pravila određuju koliko olakšica stvarno vrijedi. Prvo, za projekte s početkom ulaganja od 1. siječnja 2025. umanjenje se primjenjuje samo na dobit od poslovne aktivnosti na koju se odnosi projekt ulaganja, bez prihoda od kapitala, najma, kamata i intelektualnog vlasništva. Drugo, ukupan iznos porezne potpore ograničen je najvećim dopuštenim intenzitetom potpore iz karte regionalnih potpora. Za velika poduzeća to je 35 % troškova ulaganja u Gradu Zagrebu, 40 % u Jadranskoj Hrvatskoj i 50 % u Panonskoj i Sjevernoj Hrvatskoj. Srednja poduzeća imaju 10, a mala i mikropoduzeća 20 postotnih bodova više. U Sisačko-moslavačkoj županiji granica je viša, 60 % za velika, 70 % za srednja i 75 % za mala poduzeća. U granicu se ubrajaju sve potpore za isti projekt, i porezne i bespovratne, pa su te mjere komplementarne samo dok zajedno ne dosegnu prag.
Umanjenje se računa na propisanu stopu. Poduzeće koje plaća 18 % uz umanjenje od 50 % plaća 9 %, uz 75 % plaća 4,5 %, a uz 100 % ne plaća porez na dobit od djelatnosti ulaganja. Poduzeće s prihodima do milijun eura, koje ionako plaća 10 %, uz umanjenje od 50 % plaća 5 %, pa je ušteda u eurima mala.
Koliko poticaj stvarno vrijedi u tri primjera
Primjeri su izmišljeni i pokazuju samo kako se iznos izračunava. Svako poduzeće ima stalnu dobit od djelatnosti ulaganja, za isti projekt ne prima druge potpore, a buduće uštede diskontiraju se stopom od 3,71 %, kao u našem kalkulatoru, kako bi se mogle usporediti s troškom ulaganja danas.
- Mikropoduzeće u Sjevernoj Hrvatskoj ulaže 80.000 eura i zapošljava tri osobe. Prihodi su mu ispod milijun eura, pa plaća 10 %. Ako ulaganje donosi 40.000 eura dobiti godišnje, ušteda iznosi 2.000 eura godišnje, odnosno 10.000 eura kroz pet godina ili 8.977 eura u sadašnjoj vrijednosti. To je 11,2 % ulaganja, daleko ispod gornje granice od 70 %.
- Srednje poduzeće u Panonskoj Hrvatskoj ulaže dva milijuna eura i zapošljava 12 osoba. Plaća 18 %, a uz umanjenje od 75 % i dobit od ulaganja od 300.000 eura godišnje ušteda iznosi 40.500 eura godišnje. Kroz deset godina to je 405.000 eura nominalno ili 333.285 eura u sadašnjoj vrijednosti, 16,7 % ulaganja, što je ispod granice od 60 %.
- Veliko poduzeće u Gradu Zagrebu ulaže pet milijuna eura i zapošljava 25 osoba. Uz umanjenje od 100 % i dobit od ulaganja od 1,5 milijuna eura godišnje ne plaća 270.000 eura poreza godišnje. Gornja granica od 35 % ulaganja, odnosno 1,75 milijuna eura u sadašnjoj vrijednosti, dosegne se u osmoj godini, pa kumulativna ušteda iznosi 2,04 milijuna eura nominalno umjesto 2,7 milijuna u deset godina.
Primjer izračuna
Tri izmišljena ulaganja i koliko vrijedi umanjenje poreza na dobit
Primjer, a ne procjena za stvarno poduzeće. Pretpostavke: jednaka dobit od djelatnosti ulaganja svake godine, nema drugih potpora za isti projekt, gornja granica iz troškova ulaganja, diskontna stopa 3,71 % kao u Omnijinu kalkulatoru. Pravila: Zakon o poticanju ulaganja (NN 63/22, 136/24), karta regionalnih potpora za razdoblje 2022. do 2027. Izračun: Omnia Solutions.
Primjeri pokazuju da olakšica najviše vrijedi poduzećima s visokom i stabilnom dobiti od novog ulaganja. Mikropoduzeću sa stopom od 10 % ona donosi malo, a velikom poduzeću u Zagrebu iznos ograničava gornja granica, a ne trajanje. Za članice međunarodnih i velikih domaćih skupina s konsolidiranim prihodom od najmanje 750 milijuna eura vrijedi i minimalni globalni porez na dobit, koji osigurava efektivno oporezivanje od najmanje 15 %, pa dio olakšice može biti poništen dopunskim porezom.
Što to znači za poduzetnike
- Prije prijave treba procijeniti dobit od djelatnosti ulaganja, a ne ukupnu dobit poduzeća. Olakšica ne vrijedi za prihode od kapitala, najma, kamata i intelektualnog vlasništva i ne može biti veća od poreza na dobit iskazanog u prijavi.
- Iznos za vlastiti projekt može se procijeniti u kalkulatoru poticaja za ulaganja, koji uzima u obzir veličinu poduzeća, županiju, broj novih radnih mjesta, stopu od 10 ili 18 % i gornju granicu potpore.
- Uvjeti, rokovi i obveze opisani su u vodiču Porezne olakšice za ulaganja 2026.. Ulaganje se mora zadržati tri godine (mala i srednja poduzeća) ili pet godina (velika), a nova radna mjesta tri godine od popunjavanja (velika poduzeća pet) i ne kraće od razdoblja korištenja olakšice, inače se potpora vraća s kamatama.
- Ako se za isti projekt traže i bespovratna sredstva ili povoljan kredit, sve potpore zbrajaju se u istu gornju granicu. Kako se Hrvatska uspoređuje s EU-om po državnim potporama, pokazuje naša analiza državnih potpora, a otvoreni pozivi navedeni su u vodiču Bespovratna sredstva i EU fondovi za poduzetnike 2026..
- Prijava za status korisnika potpore podnosi se prije početka ulaganja. Pomoć u procjeni i pripremi prijave opisana je na stranici Porezne olakšice za ulaganja, savjetovanje i prijava. Odluku donosi Ministarstvo gospodarstva.
Metodologija: zakonske stope preuzete su iz OECD-ove baze Corporate Tax Statistics (kombinirana zakonska stopa, CIT_C, opća stopa bez ciljanih stopa za mala poduzeća) za 2025. i 2026. OECD nema podatke za Cipar, pa je stopa preuzeta iz EY-ova pregleda ciparske porezne reforme. Efektivne prosječne stope (EATR) preuzete su iz iste baze za 2025., za kompozit imovine u scenariju s fiksnom kamatnom stopom i inflacijom. Prosjeci EU-27 su neponderirani. Prihod od poreza na dobit preuzet je iz Eurostatova skupa gov_10a_taxag (porezi na dobit poduzeća uključujući dobitke od imovine, % BDP-a). Pravila poticaja preuzeta su iz Zakona o poticanju ulaganja (NN 63/22, 136/24) i karte regionalnih potpora za razdoblje 2022. do 2027., a primjeri su izračunati po metodologiji Omnijina kalkulatora poticaja. Svi postotci, prosjeci i rangovi izračunati su iz izvornih vrijednosti.
Česta pitanja
Kolika je stopa poreza na dobit u Hrvatskoj?
Stopa poreza na dobit iznosi 10 % ako su u poreznom razdoblju ostvareni prihodi do 1.000.000 eura, a 18 % ako su prihodi veći. Opća stopa od 18 % vrijedi od 2017.
Je li porez na dobit u Hrvatskoj niži nego u EU-u?
Jest. Neponderirani prosjek zakonskih stopa 27 članica u 2026. iznosi 21,9 %, a Hrvatska je s 18 % 21. od 27. Prema OECD-u efektivna prosječna stopa u Hrvatskoj iznosi 16,2 %, a u prosjeku EU-a 19,8 %. Nižu zakonsku stopu imaju Mađarska, Bugarska, Irska, Cipar, Rumunjska i Litva.
Što je efektivna porezna stopa?
Efektivna prosječna porezna stopa (EATR) pokazuje koliki dio dobiti od tipičnoga profitabilnog ulaganja odlazi na porez kada se uzmu u obzir amortizacija i druga pravila porezne osnovice. OECD je računa uz jednake pretpostavke za sve zemlje, s 3 % realne kamate, 1 % inflacije i 20 % povrata prije poreza.
Za koliko se može umanjiti porez na dobit po Zakonu o poticanju ulaganja?
Stopa se umanjuje za 50 % uz ulaganje od 150.000 eura i pet novih radnih mjesta, za 75 % uz ulaganje od milijun eura i deset radnih mjesta te za 100 % uz ulaganje veće od tri milijuna eura i 15 radnih mjesta, do deset godina. Mikropoduzeća uz ulaganje od 50.000 eura i tri radna mjesta imaju umanjenje od 50 % do pet godina.
Postoji li gornja granica porezne olakšice?
Postoji. Zbroj svih potpora za isti projekt ne smije prijeći najveći dopušteni intenzitet iz karte regionalnih potpora, od 35 % troškova ulaganja za velika poduzeća u Gradu Zagrebu do 70 % za mala poduzeća u Panonskoj i Sjevernoj Hrvatskoj, odnosno 75 % u Sisačko-moslavačkoj županiji. Kad se granica dosegne, olakšica prestaje i prije isteka deset godina.
Isplati li se olakšica poduzeću koje plaća 10 % poreza na dobit?
Uz umanjenje od 50 % takvo poduzeće plaća 5 % na dobit od djelatnosti ulaganja, pa je ušteda manja nego kod poduzeća sa stopom od 18 %. U našem primjeru mikropoduzeće s dobiti od ulaganja od 40.000 eura godišnje uštedi 2.000 eura godišnje, odnosno 10.000 eura u pet godina.
O autoru
Suosnivač i direktor Omnia Solutions. Više od deset godina radi na financiranju poduzetnika, najviše na zajmovima HAMAG-BICRO-a, HBOR-ovim kreditima, investicijskim studijama i poreznim olakšicama. Sudjelovao je u više od 90 projekata, kroz koje je klijentima odobreno više od 12 milijuna eura bespovratnih sredstava i više od 2 milijuna eura poreznih olakšica. Prije konzaltinga radio je u Privrednoj banci Zagreb na pripremi kreditnih prijedloga za mala i srednja poduzeća. Ima licencu HANFA-e.
Izvori
- Porezna uprava, Porez na dobit (stope i propisi)
- OECD, Corporate Tax Statistics Database, zakonske stope (DSD_TAX_CIT@DF_CIT) i efektivne stope (DSD_ETR@DF_ETR_BASELINE)
- OECD, Explanatory annex: corporate effective tax rates
- Eurostat, Main national accounts tax aggregates (gov_10a_taxag)
- Hrvatski sabor, Konačni prijedlog Zakona o poticanju ulaganja (svibanj 2022.)
- Hrvatski sabor, Prijedlog Zakona o izmjenama i dopunama Zakona o poticanju ulaganja (studeni 2024.)
- Europska komisija, odluka o karti regionalnih potpora za Hrvatsku za razdoblje 2022. do 2027. (SA.64581)
- Porezna uprava, Minimalni globalni porez na dobit
- EY Global Tax News, Cyprus enacts major tax reform legislation (7. siječnja 2026.)
- KPMG Avocats, Tax measures in Finance Act 2026 adopted in France (5. veljače 2026.)
Planirate ulaganje s poreznom olakšicom?
Procijenimo koliko vam umanjenje poreza na dobit stvarno vrijedi
Pregledat ćemo projekt ulaganja, očekivanu dobit, nova radna mjesta i regiju te izračunati iznos olakšice, gornju granicu i obveze koje iz nje proizlaze. Uvodni razgovor je besplatan.